STF livra incorporadoras e holdings do ITBI ao montar empresas
Na capital paulista, o imposto rendeu R$ 4,6 bilhões em 2025, cerca de R$ 1 em cada R$ 16 de impostos
Quem coloca um imóvel dentro de uma empresa do setor imobiliário para formar o capital dela não paga mais o imposto de transmissão. A decisão barateia a montagem de sociedades de incorporação e de holdings de família, e tira das prefeituras uma cobrança apoiada no Código Tributário Nacional, de 1966.
Antes, a incorporadora que transferia um terreno para a empresa criada para erguer o prédio podia ser cobrada. Agora, não pode.
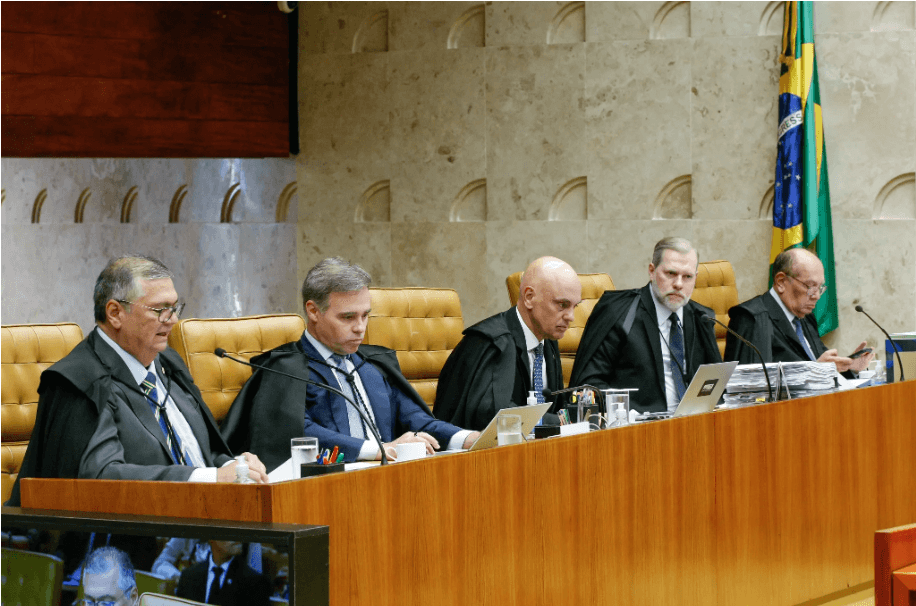
O Supremo Tribunal Federal (STF) concluiu na segunda-feira, 19 de outubro, o julgamento do Recurso Extraordinário 1.495.108 (Tema 1.348 da repercussão geral). Por 8 votos a 2, os ministros decidiram que a imunidade do ITBI (Imposto sobre Transmissão de Bens Imóveis, cobrado pelo município quando um imóvel muda de dono) vale na integralização de capital mesmo quando a empresa tem como atividade principal comprar, vender ou alugar imóveis. Integralizar é entregar um bem, em vez de dinheiro, para compor o capital de uma sociedade.
O caso começou no interior. A Prefeitura de Piracicaba cobrou o imposto de uma empresa de administração de bens próprios e ganhou no Tribunal de Justiça de São Paulo. Como o tema tem repercussão geral, a tese passa a orientar todos os tribunais do país.
A briga estava em duas palavras da Constituição
O artigo 156 da Constituição afasta o ITBI em dois grupos de operação: a integralização de capital e as reorganizações de empresas (fusão, incorporação, cisão ou extinção). Logo depois, abre uma exceção "nesses casos" para empresas cuja atividade preponderante seja imobiliária.
O relator, ministro Edson Fachin, presidente do STF, entendeu que a exceção vale só para as reorganizações. Para ele, a imunidade estimula a formação de capital e a livre iniciativa, inclusive no setor imobiliário. "A vedação de tributação, longe de configurar qualquer privilégio, traduz uma opção constitucional legítima", afirmou Fachin no voto.
Acompanharam o relator os ministros Cristiano Zanin, André Mendonça, Nunes Marques, Luiz Fux, Cármen Lúcia, Dias Toffoli e Alexandre de Moraes. Em voto-vista, Moraes recorreu aos registros da Assembleia Constituinte, que rejeitou ao menos duas propostas para estender a exceção à integralização.
Gilmar Mendes abriu a divergência, seguido por Flávio Dino. Para ele, o plural "nesses casos" alcança as duas hipóteses, e a leitura da maioria abre espaço para planejamentos tributários que esvaziam o imposto.
Com a decisão, o STF considerou que os artigos 36 e 37 do Código Tributário Nacional, na parte que condicionava o benefício à ausência de atividade imobiliária preponderante, não valem sob a Constituição de 1988.
Quem ganha com a mudança
O efeito mais direto aparece nas incorporadoras. Cada prédio costuma nascer dentro de uma SPE (sociedade de propósito específico, empresa criada só para aquele projeto), e o terreno muitas vezes entra nela como capital.
Na capital paulista, a alíquota geral do ITBI é de 3%. Num terreno de R$ 10 milhões levado para uma SPE, são R$ 300 mil a menos de imposto na largada do projeto.
Também ganham as holdings patrimoniais, usadas por famílias para concentrar imóveis e organizar a sucessão. Um memorial da Associação Brasileira das Secretarias de Finanças das Capitais (Abrasf), citado no voto-vista de Moraes, aponta mais de 100 mil holdings desse tipo no país, com base em dados da Receita Federal. Segundo o relatório do processo, mais de 300 ações esperavam essa definição nos tribunais estaduais.
O limite que sobra para as prefeituras
A imunidade não é ilimitada. Ela cobre só o valor que entra como capital social. Se o imóvel vale mais do que o capital subscrito, a diferença continua tributada, como o STF já havia decidido em 2020 no Tema 796.
O município também pode negar o benefício se provar simulação ou fraude, ressalva que entrou na tese por proposta de Fachin e reforçada no voto de Moraes. A compra e venda comum de imóveis segue tributada normalmente.
Um imposto que pesa no caixa da cidade
Na cidade de São Paulo, o ITBI rendeu cerca de R$ 4,6 bilhões em 2025, segundo os relatórios de arrecadação da Secretaria Municipal da Fazenda. Para comparar, o IPTU rendeu cerca de R$ 18,1 bilhões no mesmo ano.
No primeiro semestre de 2026, a arrecadação chegou a R$ 2,3 bilhões, 13% acima do mesmo período de 2025. O valor ajuda a pagar a conta de um município com orçamento de R$ 137,4 bilhões aprovado para este ano.
O que falta para valer na prática
A ata e o acórdão ainda serão publicados, e cabem embargos de declaração. É nessa etapa que o STF pode decidir se a tese retroage e se quem pagou o imposto nos últimos cinco anos poderá pedir o dinheiro de volta, o que definiria quanto a decisão custa de fato aos cofres de Piracicaba, da capital e dos demais municípios.